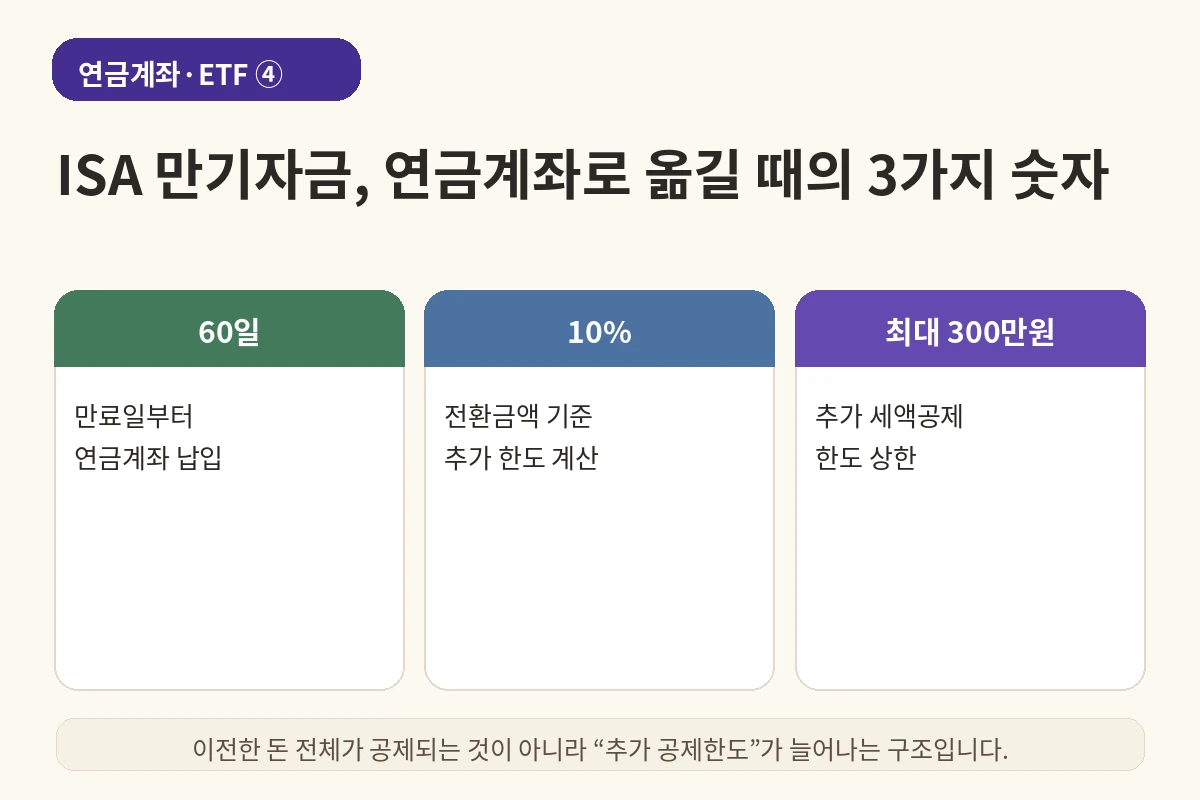
ISA 만기 연금계좌 이전은 ISA와 연금저축·IRP를 연결하는 대표적인 절세 제도입니다. 2026년 8월 현재, ISA 계약기간이 만료된 뒤 만기잔액의 전부 또는 일부를 만료일부터 60일 이내 연금계좌로 납입하면 전환금액의 10%, 최대 300만원까지 연금계좌세액공제 한도가 추가될 수 있습니다.
- 60일: ISA 만료 후 연금계좌로 납입해야 하는 기간
- 10%: 전환금액에서 추가 세액공제 한도를 계산하는 비율
- 300만원: 추가 세액공제 한도의 상한
ISA 만기 연금계좌 이전|1. 3,000만원을 옮기면 왜 300만원이 나오나
예를 들어 ISA 만기자금 3,000만원을 요건에 맞춰 연금계좌로 이전하면 전환금액의 10%는 300만원입니다. 따라서 기본 연금계좌 세액공제 대상 한도에 최대 300만원의 추가 한도가 붙을 수 있습니다.
ISA 만기자금 1,000만원을 이전한다면 10%는 100만원이므로 추가 한도는 100만원입니다. 반대로 5,000만원을 이전해도 10%는 500만원이지만 법에서 정한 상한 때문에 추가 한도는 최대 300만원입니다.
2. ‘이전한 돈 전체가 세액공제된다’는 뜻은 아니다
이 부분이 가장 중요합니다. 3,000만원을 연금계좌로 옮겼다고 해서 3,000만원 전체가 세액공제 대상이 되는 것은 아닙니다. 추가되는 세액공제 한도가 전환금액의 10%, 최대 300만원이라는 뜻입니다.
‘얼마를 연금계좌로 옮겼는가’와 ‘그중 얼마가 세액공제 한도에 추가되는가’는 서로 다른 숫자입니다.
3. 60일은 ‘신청을 고민하는 기간’이 아니라 법정 전환요건이다
국세청 질의회신은 ISA 계약기간이 만료된 후 해당 계좌 잔액의 전부 또는 일부를 만료일부터 60일 이내에 연금계좌에 납입하는 경우를 전환 특례의 요건으로 설명합니다. 만기 뒤 시간이 많이 지난 돈을 나중에 연금계좌에 넣는 것과 동일하게 취급되는 구조가 아닙니다.
4. 추가 한도는 전환한 해에 적용된다
국세청 안내에 따르면 ISA 전환금액에 따른 추가 한도는 ISA 만기잔액을 연금계좌에 납입한 해에 적용됩니다. 연말정산을 생각한다면 만기일, 실제 연금계좌 입금일, 금융회사의 전환 처리 절차를 함께 확인해야 합니다.
5. 이전 전에는 연금계좌의 ‘잠금’도 다시 생각한다
ISA에서 운용하던 돈을 연금계좌로 옮기면 이후에는 연금계좌의 인출·과세 규칙을 따르게 됩니다. 추가 세액공제만 보고 생활자금까지 옮기는 것보다, 장기간 노후자금으로 유지할 금액이 얼마인지 먼저 정하는 편이 안전합니다.
• 국세청 — 연금계좌세액공제와 ISA 전환 추가한도
• 국세법령정보시스템 — ISA 만기 후 60일 이내 연금계좌 납입 질의회신
• 국가법령정보센터 — 소득세법 제59조의3
※ 이 글은 제도와 상품 구조를 이해하기 위한 학습용 정보입니다. 세액공제 적용액·과세 방식·투자 가능 상품은 개인 상황과 제도 변경에 따라 달라질 수 있으므로 실제 납입·이전·매매 전 금융회사 안내와 최신 법령을 함께 확인하세요.
더 많은 관련 글은 연금계좌·ETF 글 전체보기에서 확인하세요.