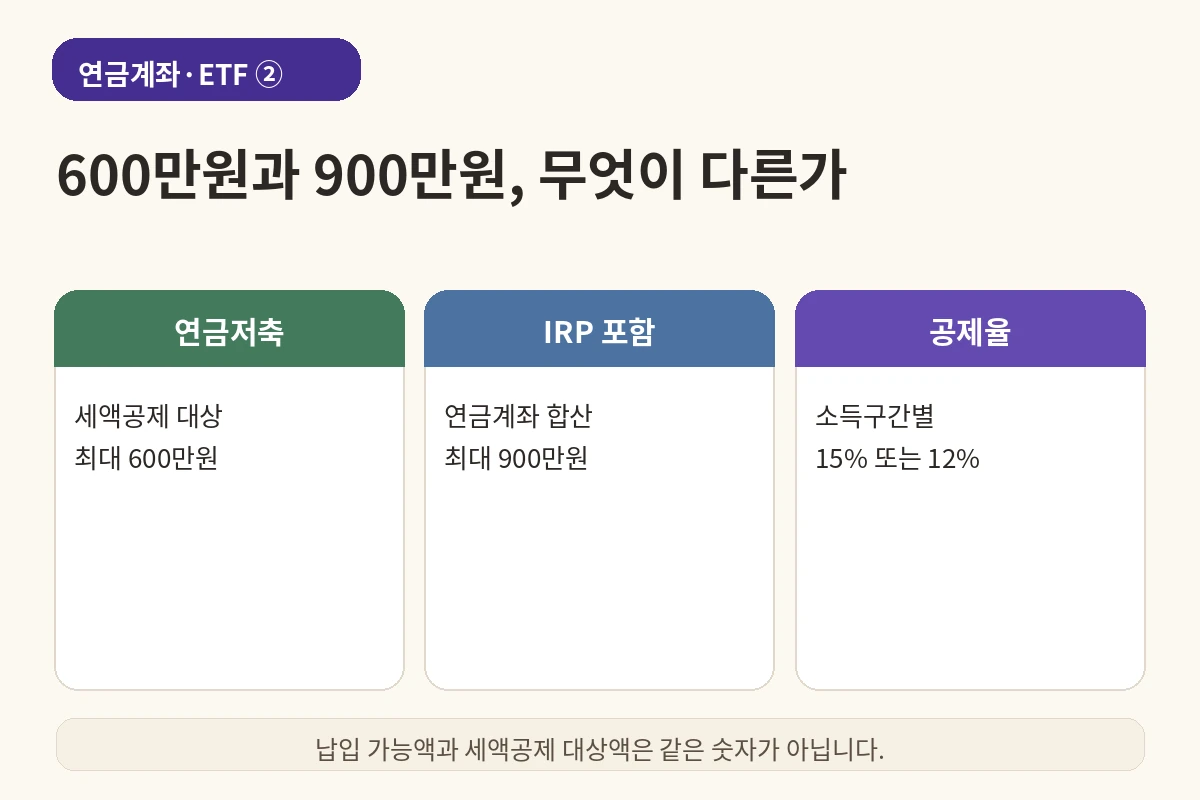
연금계좌 세액공제 한도를 볼 때 가장 많이 헷갈리는 숫자는 600만원과 900만원입니다. 2026년 8월 현재 국세청 안내 기준으로 연금저축계좌는 연 600만원까지, 연금저축과 퇴직연금계좌 납입액을 합친 세액공제 대상 한도는 연 900만원까지입니다.
- 연금저축 세액공제 대상: 최대 600만원
- IRP 등 퇴직연금계좌까지 합산: 최대 900만원
- 세액공제율: 소득구간에 따라 소득세 기준 15% 또는 12%
연금계좌 세액공제 한도|1. 900만원을 전부 연금저축에 넣는다고 900만원이 공제되는 건 아니다
연금저축계좌에 대한 세액공제 대상은 600만원까지만 인정됩니다. 연금저축에 900만원을 납입하더라도 세액공제 계산에서는 600만원까지만 반영됩니다. 합산 900만원을 모두 활용하려면 나머지 한도는 IRP 같은 퇴직연금계좌 납입액으로 채우는 구조를 이해해야 합니다.
| 납입 예시 | 연금저축 인정액 | IRP 인정액 | 합산 세액공제 대상 |
|---|---|---|---|
| 연금저축 600 + IRP 300 | 600만원 | 300만원 | 900만원 |
| 연금저축 900만 | 600만원 | – | 600만원 |
| 연금저축 400 + IRP 500 | 400만원 | 500만원 | 900만원 |
※ 위 표는 한도 구조를 이해하기 위한 단순 예시입니다. 실제 납입 가능 여부와 공제액은 개인의 소득·결정세액·계좌 조건에 따라 달라질 수 있습니다.
2. ‘납입한도’와 ‘세액공제 한도’는 다른 숫자다
연금계좌에 넣을 수 있는 돈의 한도와 세액공제를 받을 수 있는 한도는 같은 개념이 아닙니다. 소득세법 시행령은 일반적인 연금보험료 납입 범위를 연 1,800만원으로 두고, 세액공제는 소득세법에서 별도의 600만원·900만원 한도를 둡니다. 그래서 “900만원보다 더 넣으면 못 넣는다”가 아니라 더 납입할 수 있더라도 세액공제 대상 한도는 별도로 본다가 정확합니다.
3. 15%와 12%는 ‘공제 대상액에 곱하는 소득세 세액공제율’이다
국세청 안내는 총급여액 5,500만원(종합소득금액 4,500만원) 이하 구간에 15%, 이를 초과하는 구간에 12%의 세액공제율을 안내합니다. 다만 실제 연말정산에서 돌려받는 금액은 이미 낸 세금과 결정세액 등에 따라 달라질 수 있으므로, “900만원을 넣으면 누구나 같은 금액을 현금으로 돌려받는다”라고 이해하면 안 됩니다.
세액공제는 납입액 자체를 돌려주는 제도가 아니라 산출된 세금에서 일정 금액을 빼주는 방식입니다.
4. 어느 계좌부터 채울지는 세액공제 숫자만으로 결정하지 않는다
연금저축과 IRP는 투자 자유도와 중도인출 제약이 다릅니다. IRP는 위험자산 한도가 있고 중도인출도 법정 사유가 중심이므로, 900만원 한도를 꽉 채우는 것이 항상 모든 사람에게 같은 정답은 아닙니다. 생활비 비상자금이 충분한지, 투자하려는 상품이 계좌에서 가능한지, 장기간 유지할 수 있는지까지 같이 봐야 합니다.
5. ISA 만기 이전은 900만원 바깥의 추가 한도로 연결될 수 있다
ISA 만기자금을 일정 요건에 따라 연금계좌로 옮기면 전환금액의 10%, 최대 300만원까지 세액공제 대상 한도가 추가될 수 있습니다. 이 추가 한도는 ISA 전환금액을 연금계좌에 납입한 해에 적용됩니다. 기본 900만원 구조와 별도로 이해해야 하는 이유입니다.
공식자료 · 확인일 2026-08-20
• 국세청 — 연금계좌세액공제 안내
• 국가법령정보센터 — 소득세법 제59조의3(연금계좌세액공제)
• 국가법령정보센터 — 소득세법 시행령 제40조의2
※ 이 글은 제도와 상품 구조를 이해하기 위한 학습용 정보입니다. 세액공제 적용액·과세 방식·투자 가능 상품은 개인 상황과 제도 변경에 따라 달라질 수 있으므로 실제 납입·이전·매매 전 금융회사 안내와 최신 법령을 함께 확인하세요.
더 많은 관련 글은 연금계좌·ETF 글 전체보기에서 확인하세요.