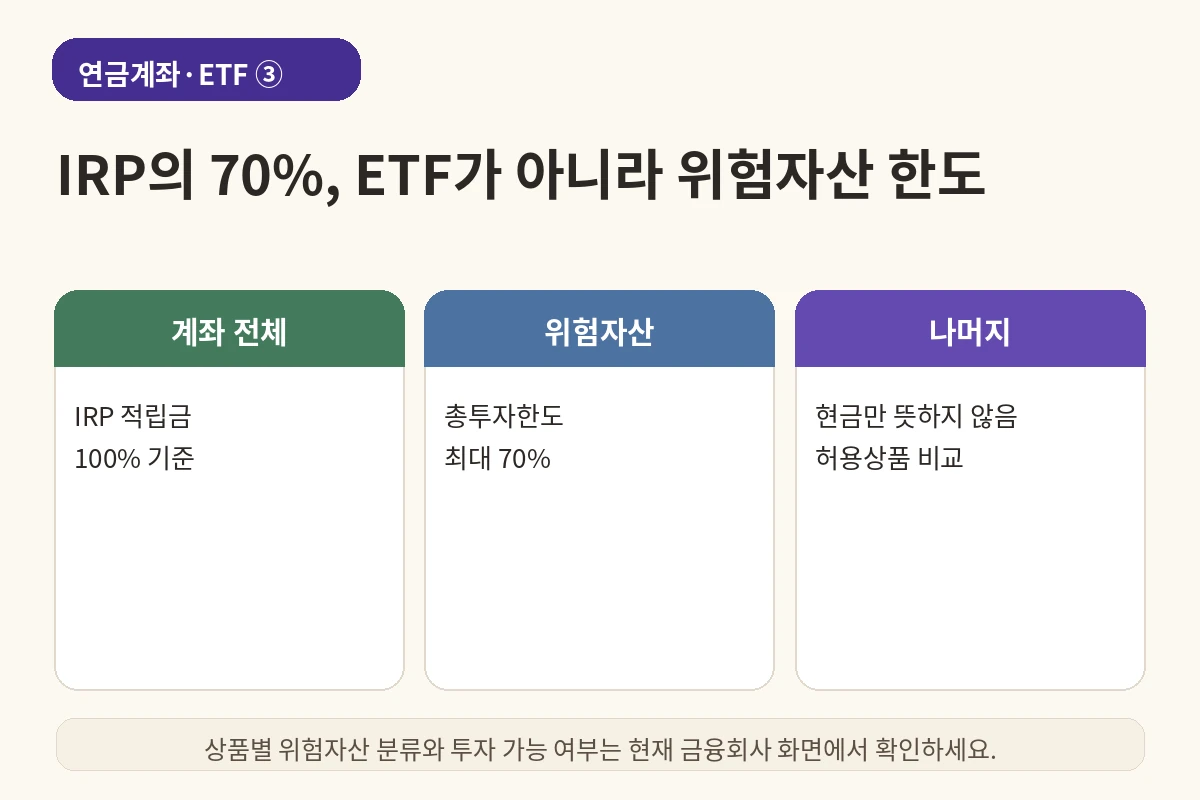
IRP ETF 70%라는 말을 보면 “IRP에서는 ETF를 70%까지만 살 수 있다”라고 외우기 쉽습니다. 더 정확한 표현은 개인형퇴직연금(IRP)의 전체 적립금 가운데 위험자산으로 분류되는 자산의 총투자한도가 70%라는 것입니다.
- 기준은 ‘ETF 개수’가 아니라 계좌 전체 자산에서 위험자산이 차지하는 비중입니다.
- 모든 ETF가 동일하게 위험자산으로 취급되는 것은 아닙니다.
- 매수 전에는 해당 ETF가 금융회사 IRP에서 투자 가능한지와 위험자산 분류를 확인해야 합니다.
IRP ETF 70%|1. 법의 기준은 ‘가입자별 전체 적립금의 70%’다
근로자퇴직급여 보장법 시행규칙은 확정기여형퇴직연금과 개인형퇴직연금의 위험자산 총투자한도를 가입자별 전체 적립금의 70%로 두고 있습니다. 따라서 IRP에서 주식 비중이 높은 ETF 등 위험자산을 담을 때는 계좌 전체를 기준으로 이 비율을 관리해야 합니다.
2. 70%를 채운 뒤 가격이 올라 70%를 넘으면 어떻게 볼까
투자한 뒤 시장가격이 변하면 위험자산 비중도 움직입니다. 실제 주문 가능 여부나 비율 관리 방식은 퇴직연금사업자의 시스템과 관련 규정에 따라 처리되므로, 단순히 매일 70%에 맞춰 자동으로 사고팔아야 한다고 생각할 필요는 없습니다. 중요한 건 추가 매수 시점에 위험자산 한도로 주문이 제한될 수 있다는 점입니다.
IRP 평가액이 1,000만원이고 위험자산으로 분류되는 ETF 평가액이 680만원이라면 위험자산 비중은 68%입니다. 여기서 위험자산 ETF를 추가 매수하려 할 때는 주문 후 비중이 규정 한도를 넘는지 확인하게 됩니다.
3. ‘ETF = 전부 위험자산’도 정확하지 않다
ETF는 기초자산과 상품 구조가 다양합니다. 주식형처럼 위험자산으로 보는 상품이 있는 반면, 요건을 충족해 퇴직연금에서 다른 방식으로 취급되는 상품도 있습니다. 또 같은 이름에 ‘채권’이 들어가더라도 상품 구조와 편입자산에 따라 확인할 사항이 달라질 수 있습니다.
그래서 블로그나 커뮤니티의 “이 ETF는 100% 가능하다”는 과거 글만 보고 결정하기보다, 현재 이용 중인 금융회사 IRP 상품 검색 화면에서 투자 가능 여부와 위험자산 표시를 다시 확인하는 것이 안전합니다.
4. 30%를 무조건 현금으로 둘 필요는 없다
위험자산 한도가 70%라는 말이 나머지 30%를 현금으로만 둬야 한다는 뜻은 아닙니다. 퇴직연금에서 허용되는 원리금보장상품, 예금성 자산, 채권·채권형 상품 등 다양한 선택지가 있을 수 있습니다. 계좌의 30%를 어떤 방식으로 운용할지는 투자기간과 변동성 감내 수준에 따라 따로 설계해야 합니다.
5. IRP에서 ETF를 고를 때는 순서가 중요하다
• 국가법령정보센터 — 근로자퇴직급여 보장법 시행규칙(현행 체계)
• 국가법령정보센터 — 근로자퇴직급여 보장법 법령체계
※ 이 글은 제도와 상품 구조를 이해하기 위한 학습용 정보입니다. 세액공제 적용액·과세 방식·투자 가능 상품은 개인 상황과 제도 변경에 따라 달라질 수 있으므로 실제 납입·이전·매매 전 금융회사 안내와 최신 법령을 함께 확인하세요. 금융회사별 투자 가능 상품 목록과 주문 제한은 실제 거래 화면에서 재확인하는 것이 좋습니다.
더 많은 관련 글은 연금계좌·ETF 글 전체보기에서 확인하세요.