연결재무제표와 별도재무제표 차이를 처음 접하면 가장 먼저 드는 의문은 단순합니다. 같은 회사의 사업보고서인데 왜 매출, 이익, 자산, 부채가 두 벌로 보일까요? 숫자가 다르다고 해서 어느 한쪽이 틀린 것이 아닙니다. 두 재무제표가 보여주는 범위가 다르기 때문입니다.
이 글에서는 DART에서 연결재무제표와 별도재무제표를 어디서 확인하는지, 어떤 숫자를 먼저 비교해야 하는지, 그리고 둘의 차이가 클 때 무엇을 추가로 봐야 하는지 순서대로 정리합니다.
- 그룹 전체 성과를 보려면 연결재무제표를 중심으로 봅니다.
- 지배기업 자체 재무구조를 보려면 별도재무제표도 확인합니다.
- 차이가 크면 종속기업 구성·연결범위·투자주식·내부거래 주석을 봅니다.
- 연결과 별도는 우열을 가리는 숫자가 아니라 질문이 다른 재무제표입니다.
연결재무제표와 별도재무제표는 무엇이 다른가
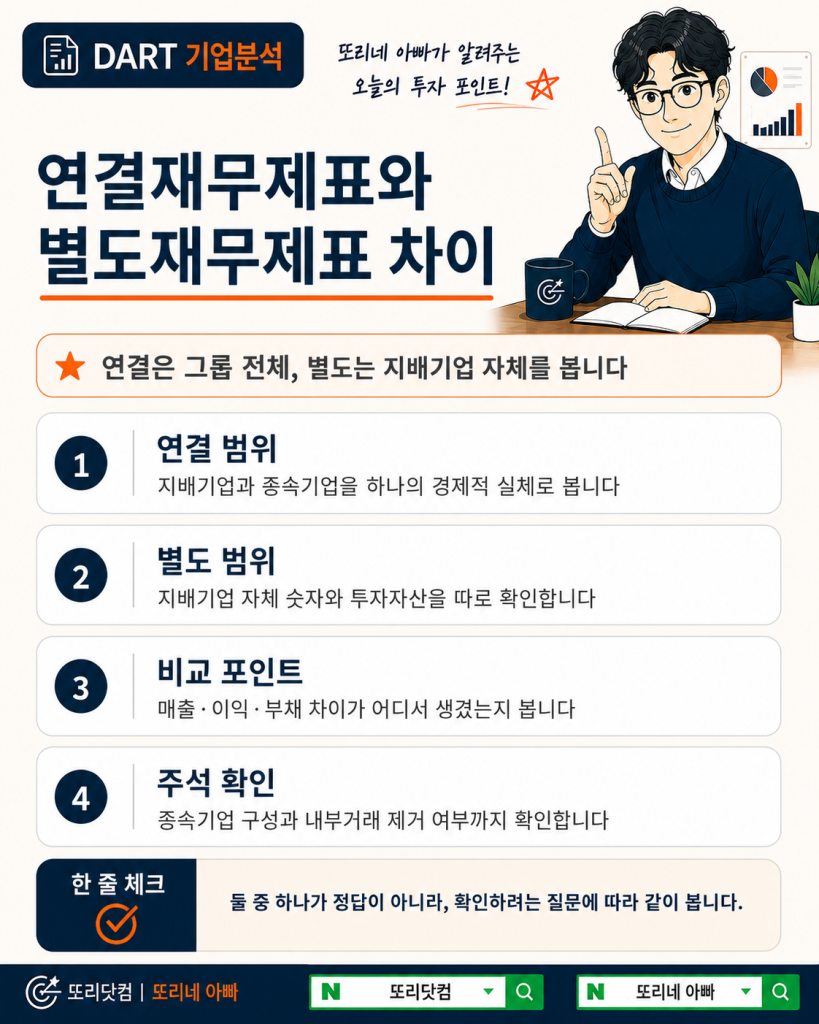
한국회계기준원은 K-IFRS 제1027호 관련 설명에서 연결재무제표를 지배기업과 종속기업의 자산·부채·자본·수익·비용·현금흐름을 하나의 경제적 실체로 표시하는 재무제표로 설명합니다. 반면 별도재무제표는 지배기업이 종속기업·공동기업·관계기업에 대한 투자를 일정한 회계처리 방법으로 표시하면서 지배기업 자체의 재무상태와 성과를 보여주는 재무제표입니다.
DART에서 어디서 확인하나
DART의 정기보고서에서 재무제표 항목을 열면 기업에 따라 연결 재무제표와 재무제표가 각각 구분되어 표시됩니다. OpenDART의 XBRL 재무제표 화면에서도 연결 재무상태표·손익계산서·현금흐름표와 별도 재무제표가 분리돼 제공되는 사례를 확인할 수 있습니다.
처음 볼 때는 보고서 제목만 보고 넘어가지 말고, 표 상단이나 문서 목차에서 ‘연결’인지 ‘별도’인지 확인하는 습관을 들이는 것이 좋습니다. 종속기업이 없는 회사처럼 연결재무제표를 작성하지 않는 경우도 있으므로 모든 회사에 두 종류가 항상 존재한다고 생각하면 안 됩니다.
먼저 비교할 숫자는 4가지
| 확인 항목 | 연결과 별도 차이가 클 때 생각할 것 |
|---|---|
| 매출액 | 자회사의 외부 매출 기여가 큰지, 모회사 자체 사업 규모는 어느 정도인지 |
| 영업이익 | 그룹 이익이 특정 자회사에 집중돼 있는지, 모회사 본업 수익성은 어떤지 |
| 자산·부채 | 자회사 자산과 차입금이 연결에 얼마나 더해지는지, 별도에는 투자주식이 어떻게 잡히는지 |
| 현금흐름 | 그룹 전체 현금창출과 모회사 자체 현금흐름 사이에 차이가 있는지 |
특히 지주회사나 사업자회사를 많이 둔 기업은 별도 매출이 작아 보이더라도 연결 기준으로는 큰 사업 규모를 갖고 있을 수 있습니다. 반대로 연결 실적이 좋아 보여도 그 성과가 특정 자회사에 편중돼 있다면 모회사 자체의 배당 여력이나 채무 상환 구조를 볼 때는 별도 숫자도 중요해집니다.
둘의 차이가 크면 주석까지 내려가야 한다
숫자 차이만 확인하고 끝내면 절반만 본 셈입니다. 다음으로는 종속기업 및 관계기업 투자, 연결범위 변동, 영업부문, 특수관계자 거래 관련 주석을 찾아보는 것이 좋습니다.
예를 들어 연결 매출이 급증했는데 별도 매출은 거의 변하지 않았다면 신규 자회사 편입, 자회사 성장, 사업결합 같은 요인이 있었는지 확인해야 합니다. 반대로 별도 재무제표에 큰 규모의 종속기업투자주식이 잡혀 있다면 그 투자자산의 가치와 자회사 실적이 모회사에 어떤 영향을 주는지도 봐야 합니다.
자주 하는 오해
연결 숫자만 보면 기업 전체를 다 안다?
연결재무제표는 그룹 전체를 이해하는 데 중요하지만, 모회사 자체의 현금·차입·배당 재원까지 모두 설명해주지는 않습니다. 특정 질문에서는 별도재무제표가 더 직접적인 답을 줄 수 있습니다.
별도 숫자가 작으면 사업이 부실하다?
지주회사처럼 자회사를 통해 사업을 하는 구조에서는 별도 매출이 작게 보이는 것이 자연스러울 수 있습니다. 기업의 사업 구조를 먼저 확인해야 합니다.
연결과 별도의 매출을 단순히 더하면 된다?
그렇게 계산하면 안 됩니다. 연결재무제표는 그룹 내부 거래를 제거해 하나의 경제적 실체처럼 작성합니다. 연결 숫자와 별도 숫자는 단순 합산용 표가 아닙니다.
실제 확인 체크리스트
- 보고 있는 표가 연결인지 별도인지 제목부터 확인했는가
- 연결과 별도의 매출·영업이익 차이가 큰가
- 자산과 부채 차이가 어떤 자회사에서 생기는지 주석을 봤는가
- 연결범위에 새로 들어오거나 빠진 회사가 있는가
- 종속기업 투자와 관계기업 투자 규모가 큰가
- 현금흐름도 연결과 별도를 함께 비교했는가
연결재무제표와 별도재무제표는 경쟁하는 숫자가 아니라 서로 다른 질문에 답하는 자료입니다. 기업의 전체 사업 규모와 그룹 성과를 볼 때는 연결을 중심으로 보고, 모회사 자체의 재무구조·투자자산·현금흐름을 확인할 때는 별도까지 같이 보면 기업 구조가 훨씬 선명해집니다.
더 많은 관련 글은 DART·기업분석 글 전체보기에서 확인하세요.